
Hanya 13% kenderaan bermotor di Malaysia mempunyai perlindungan banjir, berdasarkan statistik terkini Persatuan Insurans Am Malaysia (PIAM), persatuan yang mewakili syarikat insurans am di Malaysia. Pemilik kenderaan selebihnya perlu menanggung sendiri kos membaiki kenderaan jika ia rosak akibat banjir.
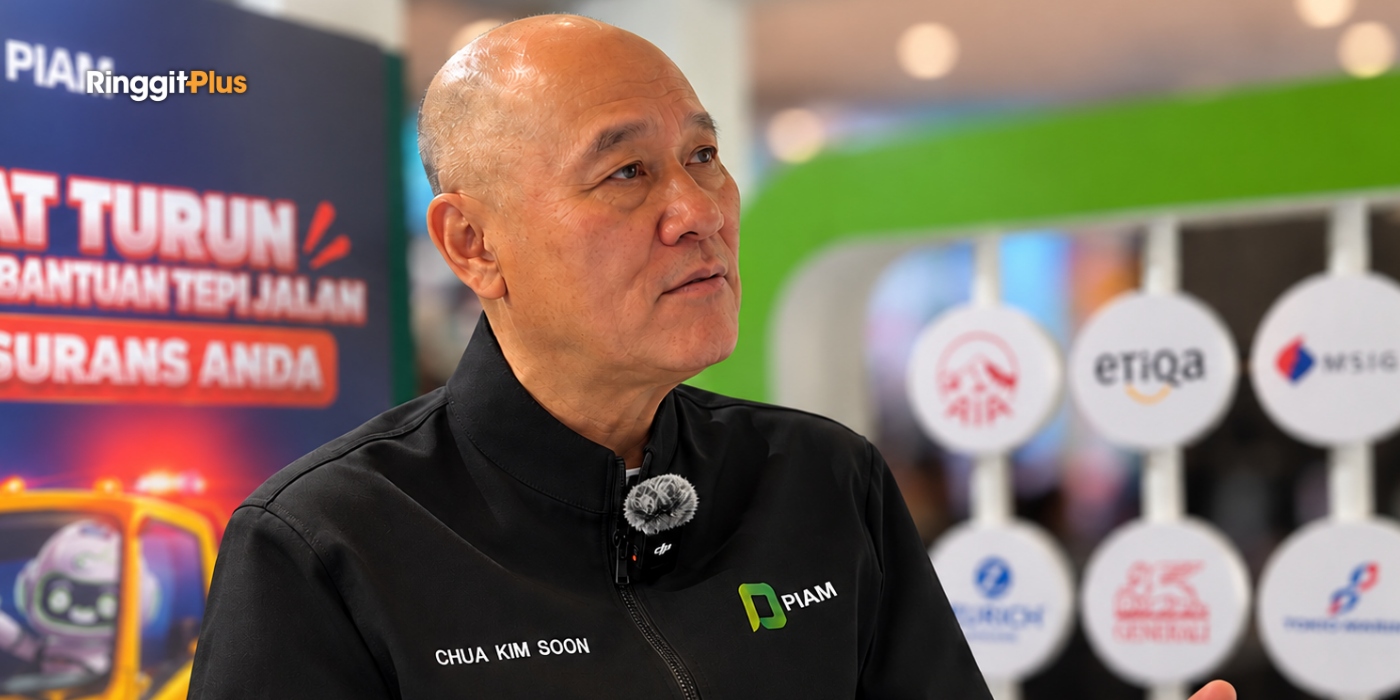
Ketua Pegawai Eksekutif PIAM, Chua Kim Soon, berkata ramai pemilik kenderaan tidak menyemak polisi sehingga kerosakan berlaku. Beliau berkongsi perkara ini dalam temu ramah eksklusif bersama RinggitPlus di Karnival Celik Kewangan (KCK) Selangor di Central i-City, Shah Alam, pada 23 Oktober 2026.
Kadar Perlindungan Banjir Lebih Rendah Di Kelantan, Terengganu Dan Malaysia Timur
Di Kelantan dan Terengganu, hanya 7% hingga 7.5% kenderaan mempunyai perlindungan banjir, manakala kadar di Malaysia Timur iaitu Sabah, Sarawak dan Wilayah Persekutuan Labuan ialah 7.5%, kata Chua.
Jika anda tinggal di Kelantan, Terengganu, Sabah, Sarawak atau Labuan, kemungkinan besar kereta anda antara yang tidak dilindungi.
Apa Yang Diumumkan Belanjawan 2027 Untuk Banjir
Menurut teks ucapan Belanjawan 2027, kerajaan menyediakan RM100 juta untuk membangunkan kolam takungan dan menyelenggara sungai, sebagai langkah segera menangani banjir kilat di Lembah Klang. Kadar bantuan pembaikan rumah mangsa bencana pula dinaikkan daripada RM5,000 kepada RM10,000.
Chua menyifatkan kolam takungan sebagai langkah yang baik kerana air memerlukan tempat untuk mengalir. Banjir kini sukar diramal, dan banjir kilat semakin kerap berlaku akibat pembangunan serta kepadatan penduduk, jelasnya.
Beliau berkata orang ramai juga ada tanggungjawab, seperti memastikan longkang di kawasan kediaman tidak tersumbat dan aset dilindungi insurans.
Cadangan PIAM Yang Tidak Diterima Dalam Belanjawan 2027
Sebelum Belanjawan 2027 dibentangkan, PIAM mengemukakan cadangan kepada kerajaan, termasuk pelepasan cukai bagi perlindungan insurans tertentu dan semakan semula SST ke atas perlindungan asas. Cadangan itu tidak diterima kali ini, tetapi PIAM akan meneruskan perbincangan dengan agensi kerajaan.
Menurut Chua, keputusan ini tidak banyak memberi kesan kepada kadar premium insurans, kerana premium ditetapkan berdasarkan rekod kerugian bagi setiap risiko yang dilindungi.
Kenapa Insurans Kereta Komprehensif Standard Tidak Lindungi Banjir
Salah faham paling besar dalam insurans am, jelas Chua, ialah anggapan bahawa polisi kereta “komprehensif” melindungi semua kerosakan. “Dalam mana-mana kontrak, sentiasa ada pengecualian. Polisi insurans motor juga sama,” katanya.
Untuk melindungi kereta anda daripada banjir, anda perlu menambah Special Perils (bencana khas) atau perlindungan banjir pada polisi anda.
CEO PIAM Tanggung RM6,000 Hingga RM7,000 Selepas Kereta Isteri Ditenggelami Banjir
Kereta isteri Chua pernah ditenggelami air banjir, dan kereta itu tidak mempunyai perlindungan banjir. Keluarganya terpaksa membelanjakan kira-kira RM6,000 hingga RM7,000 untuk membaikinya. “Ia boleh berlaku kepada sesiapa sahaja, termasuk saya sendiri,” katanya.
Chua turut berkata berjimat dengan mengurangkan perlindungan insurans sebenarnya tidak menjimatkan, terutamanya bagi aset mahal seperti kereta. “Apa gunanya membeli aset yang sangat mahal tetapi tidak melindunginya?” katanya.
Apa Yang Dilindungi Special Perils
Special Perils melindungi kereta anda daripada kerosakan akibat banjir, ribut angin, taufan, siklon, gempa bumi dan letusan gunung berapi, termasuk pokok tumbang ketika ribut hujan.
Skop perlindungan boleh berbeza antara syarikat insurans, jadi baca terma polisi atau tanya penanggung insurans sebelum membeli.
Cara Semak Perlindungan Banjir Dalam Polisi Kereta Anda
Buka jadual polisi (policy schedule) anda. Bahagian ini menyenaraikan nama pemegang polisi, tempoh insurans, jumlah diinsuranskan dan jenis perlindungan yang anda ambil.
Jika Special Perils atau perlindungan banjir tiada dalam senarai, kemungkinan besar kereta anda tidak dilindungi daripada banjir. Jika masih kurang pasti, hubungi ejen insurans, broker atau terus kepada syarikat insurans anda.
Pekerja P-Hailing Dan E-Hailing Digesa Tambah Perlindungan Banjir
Menurut laporan RTM mengenai sektor gig, Belanjawan 2027 memperkenalkan pakej RM160 juta mulai 2027 untuk pekerja p-hailing dan e-hailing, yang dibiayai bersama kerajaan dan Grab. Pakej ini turut merangkumi bantuan kos penyelenggaraan kenderaan dan insurans.
Chua menyambut baik langkah itu dan menggesa penunggang serta pemandu p-hailing dan e-hailing menambah perlindungan banjir. Mereka berada di jalan raya hampir sepanjang masa, dan banjir kilat di bandar boleh berlaku secara tiba-tiba, katanya.
Insurans Kebakaran Asas Hanya Lindungi Tiga Risiko
Polisi kebakaran asas hanya melindungi kebakaran, kilat dan letupan domestik seperti letupan tong gas LPG. Banjir tidak termasuk, tetapi anda boleh melanjutkan polisi ini dengan bayaran premium tambahan.
Bagi pemilik rumah di kawasan berisiko banjir, Chua berkata insurans rumah perlu turut melindungi banjir.
| Jenis Polisi | Apa Yang Dilindungi | Perlindungan Banjir |
| Insurans kebakaran asas | Kebakaran, kilat dan letupan domestik seperti tong gas LPG | Tidak, kecuali dilanjutkan dengan premium tambahan |
| Insurans pemilik rumah (homeowner) | Bangunan rumah, termasuk risiko polisi kebakaran serta paip pecah, banjir, letupan dan kerosakan akibat hentaman | Termasuk, semak terma polisi anda |
| Insurans isi rumah (householder) | Barang dalam rumah seperti perabot, barangan elektronik dan elektrik, peralatan dapur dan pakaian | Polisi berasingan, semak skop perlindungan |
Jika insurans rumah anda diambil melalui pinjaman perumahan, Chua menasihatkan anda bertanya kepada bank jenis polisi yang diambil.
Anda juga boleh bandingkan polisi insurans pemilik rumah dan isi rumah di RinggitPlus. Semak sama ada banjir termasuk dalam perlindungan sebelum membeli.
Langkah Selepas Kenderaan Atau Rumah Anda Dilanda Banjir
Keutamaan pertama ialah keselamatan semua orang, kata Chua. Kemudian, jika keadaan mengizinkan, ambil gambar kerosakan sebagai bukti untuk tuntutan insurans.
Beliau turut mencadangkan beg kecemasan berisi pakaian dan dokumen penting, seperti amalan di Jepun. Simpan salinan digital dokumen supaya anda masih boleh mengaksesnya walaupun dokumen asal rosak akibat banjir.
Hubungi syarikat insurans anda untuk memulakan tuntutan. Menurut Chua, ramai mangsa tidak tahu syarikat yang menginsuranskan mereka.
Ketika kebakaran paip gas di Putra Heights pada 1 April 2025, PIAM membantu pemilik rumah menghubungi syarikat insurans masing-masing. Jika anda tidak pasti syarikat insurans anda, PIAM boleh menghubungkan anda dengan syarikat insurans ahlinya dan membantu memfailkan tuntutan, kata Chua.
Senarai syarikat ahli PIAM boleh dilihat di laman web PIAM. Anda juga boleh menghubungi PIAM di talian +603-2274 7399 atau e-mel pic@piam.org.my.
Semak Polisi Anda Sebelum Musim Monsun
Chua menasihatkan anda menyemak apa yang dilindungi polisi anda dan memahami jenis insurans yang telah diambil. “Jangan sampai sesuatu berlaku ketika anda tiada insurans. Itu bencana paling besar bagi sesiapa sahaja,” katanya.
Sebelum hujan lebat bermula, buka jadual polisi kereta dan rumah anda. Jika Special Perils atau perlindungan banjir tiada, tanya ejen atau syarikat insurans berapa premium tambahan yang perlu dibayar dan bila perlindungan itu mula berkuat kuasa.
Jika insurans kereta anda hampir tamat tempoh, anda boleh bandingkan insurans kereta komprehensif di RinggitPlus. Semak sama ada perlindungan banjir disertakan sebelum membeli.
Simpan juga nama syarikat insurans dan nombor polisi dalam telefon anda supaya mudah dirujuk ketika kecemasan.
Artikel ini untuk maklumat umum dan bukan nasihat kewangan. Skop perlindungan, premium dan syarat berbeza mengikut syarikat insurans. Semak terma polisi anda dengan penanggung insurans sebelum membuat keputusan.
Ikuti saluran WhatsApp rasmi kami untuk tip kewangan dan kemas kini terkini.

Seorang yang gemar menulis dan berkongsi idea. Minat terhadap perjalanan dan pengalaman baharu, serta menghargai keindahan dunia dari pelbagai perspektif. Sentiasa mencari inspirasi dalam perkara-perkara kecil di sekeliling.