
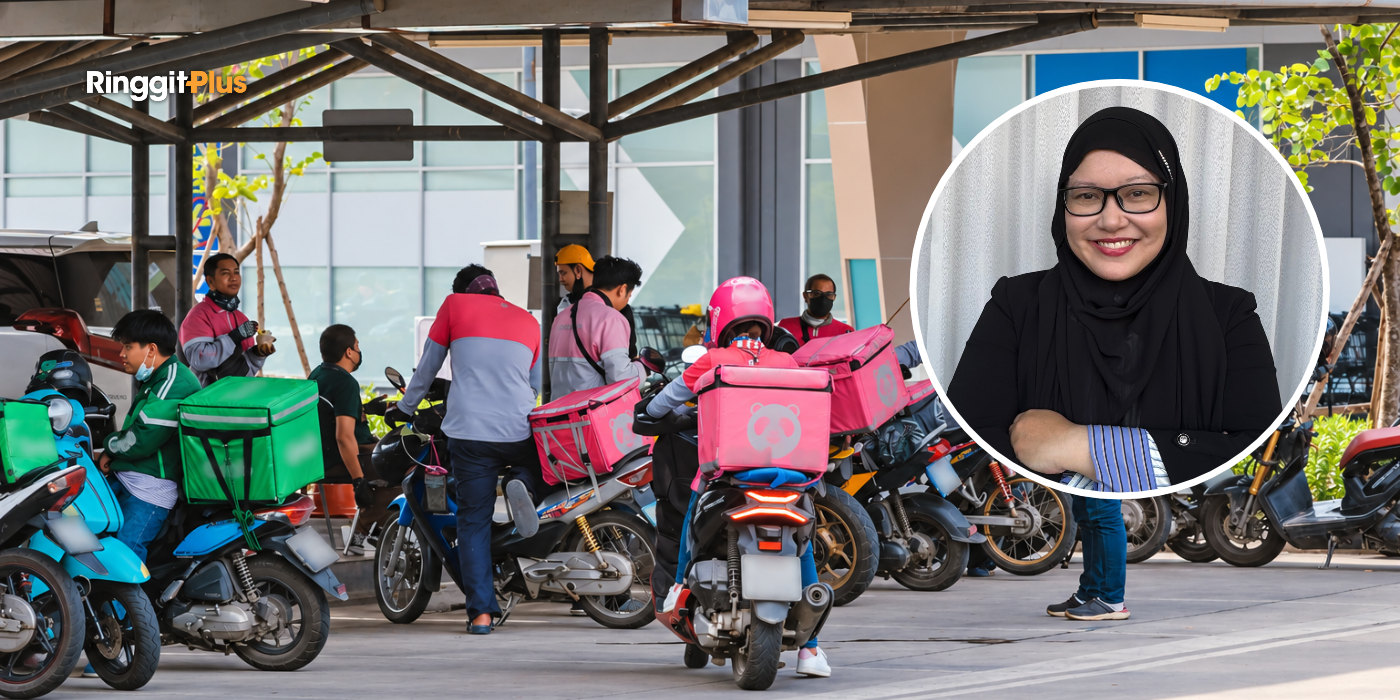
Pekerja gig boleh memperoleh pendapatan yang setanding dengan pekerja yang menerima gaji tetap setiap bulan, tetapi jumlah gaji yang masuk setiap bulan tak semestinya akan sama. Tanpa gaji tetap atau majikan yang mencarum ke Kumpulan Wang Simpanan Pekerja (KWSP), mereka juga perlu mengurus sendiri simpanan dan perlindungan kewangan.
Kami bertanya kepada Rozanna Rashid, seorang Perancang Kewangan Bertauliah (CFP), tentang cara pekerja gig boleh menyediakan simpanan dan perlindungan kewangan sendiri. Beliau ialah perancang kewangan berlesen, ahli Persatuan Perancangan Kewangan Malaysia (FPAM) dan pengarah di Alpine Advisory Sdn Bhd.
“Perbezaan paling besar ialah kepastian pendapatan,” kata Rozanna ketika membandingkan kerja makan gaji dengan kerja gig. Apabila pendapatan bulanan tak menentu, lebih susah untuk individu tersebut menentukan jumlah yang boleh dibelanjakan dan disimpan.
Kira Pendapatan Bersih Bulanan Anda
Rozanna menyarankan supaya bajet dibuat berdasarkan purata pendapatan sepanjang tiga hingga enam bulan lalu. Jangan gunakan pendapatan bulan paling tinggi sebagai asas. “Mungkin pendapatan rendah itu cuma berlaku sekali,” katanya, jadi pendapatan bulan paling rendah juga tidak patut dijadikan asas bajet. Contohnya, jika anda memperoleh RM3,000, RM2,000 dan RM2,500 sepanjang tiga bulan, purata pendapatan anda ialah RM2,500. Gunakan RM2,500 itu untuk merancang perbelanjaan.
Menurut beliau, pekerja gig juga perlu berfikir seperti pemilik perniagaan dan menolak dahulu semua kos untuk bekerja. Ini termasuk petrol, tol, servis serta ansuran pinjaman motosikal atau kereta.
Baki selepas ditolak kos tersebut ialah pendapatan bersih yang boleh digunakan. Seorang penghantar yang memperoleh purata RM2,500 sebulan dan membelanjakan RM600 untuk petrol, tol serta servis hanya tinggal RM1,900. Sewa, makan, bil dan simpanan semuanya perlu ditampung daripada RM1,900 itu. Jadi, pendapatan bersih inilah yang perlu digunakan sebagai asas bajet bulanan.
Sediakan Simpanan Untuk Bulan Kurang Pendapatan
Rozanna mengibaratkan dana kecemasan sebagai “payung kewangan”. Wang ini diketepikan untuk menghadapi keadaan seperti kemalangan, motosikal rosak atau bulan yang kurang tempahan. Bagi pekerja gig, beliau menyarankan supaya simpanan ini diberikan keutamaan. Jika tiada langsung simpanan, mulakan dalam tempoh 30 hari akan datang dengan mengetepikan wang selepas kos sara hidup dan kos bekerja dibayar.
Beliau mencadangkan simpanan yang cukup untuk menampung perbelanjaan selama tiga hingga enam bulan. Namun, pekerja gig mungkin memerlukan simpanan melebihi enam bulan, malah “mungkin setahun atau lebih” jika sudah berkahwin dan mempunyai anak kecil. Berdasarkan pengiraan kami, seseorang yang membelanjakan RM2,500 sebulan memerlukan simpanan antara RM7,500 hingga RM30,000 atau lebih.
| Keadaan Anda | Perbelanjaan Yang Perlu Ditampung | Jika Berbelanja RM2,500 Sebulan |
| Bujang | 3 hingga 6 bulan | RM7,500 hingga RM15,000 |
| Berkeluarga | 12 bulan atau lebih | RM30,000 atau lebih |
Jika pendapatan bersih anda RM1,900 sebulan dan RM300 disimpan untuk kecemasan, baki untuk semua perbelanjaan lain ialah RM1,600. Berdasarkan pengiraan kami, simpanan RM300 sebulan boleh mengumpulkan dana kecemasan awal RM1,000 hingga RM3,000 dalam tempoh empat hingga 10 bulan. Untuk mengumpulkan RM7,500, bersamaan perbelanjaan tiga bulan pada kadar RM2,500 sebulan, anda memerlukan 25 bulan atau dua tahun satu bulan.
Anda boleh mengumpulkannya secara berperingkat sambil mengurus keutamaan kewangan lain. “Dana kecemasan enam bulan ialah matlamat yang hendak dicapai, bukannya jumlah yang perlu ada sebelum anda boleh bermula,” kata Rozanna. Mulakan dengan simpanan yang cukup untuk menukar tayar, membuat servis, membeli telefon baharu atau menampung beberapa minggu yang kurang tempahan. Kemudian, tambah sehingga cukup untuk perbelanjaan sebulan, diikuti tiga bulan, enam bulan atau lebih.
Bayar Hutang Kad Kredit Sambil Menyimpan
Anda tak perlu menunggu sehingga dana kecemasan cukup sebelum mula melangsaikan hutang berkadar faedah tinggi. “Kalau anda ada hutang kad kredit dengan faedah 15% hingga 18%, hutang itu bertambah jauh lebih cepat daripada simpanan anda,” kata Rozanna.
Beliau menyarankan supaya anda mengumpulkan dana kecemasan asas antara RM1,000 hingga RM3,000 dahulu, sambil membayar hutang berkadar faedah tinggi sebanyak yang mampu, bukan sekadar bayaran minimum. Tanpa simpanan tersebut, kos membaiki motosikal atau perbelanjaan ketika pendapatan berkurang selalunya terpaksa dibayar menggunakan kad kredit lagi. “Tujuannya supaya anda tak terperangkap dalam keadaan setiap kecemasan menambah hutang baharu,” katanya.
Apabila wang terhad, beliau menyarankan supaya dana kecemasan asas didahulukan, kemudian hutang berkadar faedah tinggi, diikuti caruman KWSP secara tetap. Selepas itu, terus tambah dana kecemasan sehingga cukup untuk enam bulan atau lebih. “Simpanan kecemasan melindungi pendapatan hari ini. KWSP melindungi pendapatan masa depan,” katanya. “Kedua-duanya perlu, tetapi anda perlu mampu menghadapi kecemasan terdekat dahulu.”
Pelaburan menjadi keutamaan terakhir, selepas dana kecemasan sudah mencukupi dan hutang kad kredit telah berjaya diselesaikan. Seperti kata Rozanna, “Selagi dana kecemasan anda belum cukup, saya tak akan bincangkan apa-apa bentuk pelaburan dengan anda.” Sebelum melabur, dahulukan caruman KWSP sehingga mencapai RM2,500 setahun untuk mendapatkan insentif penuh i-Saraan. Selepas itu, wang yang masih ada boleh dimasukkan ke ASB jika anda layak, atau unit amanah, iaitu pelaburan yang mengumpulkan wang ramai pelabur untuk diuruskan oleh pengurus dana. Nilai unit amanah boleh naik dan turun. Anda juga boleh menyimpan wang tersebut untuk tujuan tertentu, seperti deposit rumah atau membeli kereta.
Sediakan Perlindungan Jika Anda Tak Boleh Bekerja
Pertubuhan Keselamatan Sosial (PERKESO) melindungi pekerja gig yang mencarum jika mereka mengalami kecederaan ketika bekerja. Carumannya bermula daripada RM13.10 sebulan dan diwajibkan untuk pemandu e-hailing, tetapi perlindungan ini tidak meliputi penyakit yang tiada kaitan dengan pekerjaan. Menurut Rozanna, perlindungan asas ini mungkin belum cukup untuk menampung keperluan keluarga.
Selain dana kecemasan, beliau menyarankan insurans kemalangan diri yang membayar pampasan jika anda cedera akibat kemalangan, serta insurans hayat yang memberi bayaran kepada keluarga jika anda meninggal dunia. Penghantar dan pemandu e-hailing berada di jalan raya setiap hari. Satu kemalangan boleh menyebabkan mereka tak dapat bekerja selama berminggu-minggu. “Kalau mereka tak boleh menunggang, keluarga pun tiada pendapatan,” katanya.
Pekerja gig juga mungkin perlu mendapatkan perlindungan perubatan dan penyakit kritikal sendiri. Kosnya perlu ditanggung sendiri, jadi beliau menyarankan supaya bayaran perlindungan ini dimasukkan dalam bajet bulanan bersama peruntukan simpanan.
Rancang Persaraan Walaupun Tiada Majikan
Anda boleh mencarum sendiri ke akaun KWSP pada bila-bila masa, bermula serendah RM1. Melalui skim i-Saraan KWSP, kerajaan memberi caruman padanan, iaitu tambahan wang berdasarkan jumlah yang anda carum sendiri. Kadarnya ialah 20% daripada caruman anda, sehingga RM500 setahun. Pemandu e-hailing dan penghantar pula boleh menerima sehingga RM600 setahun melalui i-Saraan Plus. Berdasarkan pengiraan kami, caruman RM100 sebulan bersamaan RM1,200 setahun, dengan tambahan RM240 daripada kerajaan. Untuk mendapatkan insentif penuh RM500, anda perlu mencarum RM2,500 sepanjang tahun.
Rozanna menyarankan supaya anda cuba mendapatkan insentif penuh itu. “Tak ada orang yang nak beri anda RM50 di kedai mamak, apatah lagi RM600,” katanya. “Itu duit percuma daripada kerajaan.”
Belanjawan 2027 yang dibentangkan pada 9 Oktober 2026 meneruskan i-Saraan Plus. Kerajaan juga mencadangkan caruman padanan sebanyak 35% daripada caruman PERKESO pemandu dan penghantar, atau 50% jika pihak platform turut mencarum. Langkah ini masih di peringkat cadangan dan tarikh pelaksanaannya belum diumumkan. Untuk menerima insentif padanan tersebut, anda perlu membuat caruman sendiri terlebih dahulu.
Walaupun ada tambahan daripada kerajaan, Rozanna mengingatkan bahawa caruman KWSP sebanyak RM3,000 atau RM3,500 setahun sahaja masih belum mencukupi. “Anda mungkin berdepan masalah tak cukup duit apabila tiba usia persaraan nanti,” katanya. Menurut beliau, jika anda membelanjakan RM5,000 sebulan sekarang, anda mungkin memerlukan jumlah yang sama atau lebih pada masa depan kerana “kita tak boleh elak inflasi”. Beliau menyarankan supaya anda mengira berapa banyak simpanan yang benar-benar diperlukan untuk menampung keperluan hidup ketika bersara, kemudian mula menyimpan untuk mencukupkannya.
Sebagai perbandingan, majikan mencarum 13% bagi pekerja bergaji RM5,000 dan ke bawah setiap bulan. Berdasarkan pengiraan kami, bagi gaji RM2,500, caruman daripada majikan sahaja berjumlah RM3,900 setahun.
Jangan Abaikan Cukai Dan Rekod Pendapatan
Pendapatan gig tertakluk kepada cukai, dan jumlah cukai yang besar pada hujung tahun boleh mengejutkan jika anda tak bersedia. Ketika Rozanna beralih daripada kerja makan gaji kepada mengurus perniagaan sendiri, beliau perlu membayar cukainya sekali gus. “Saya pernah terkejut begitu, dan memang tak seronok,” katanya.
Beliau menyarankan supaya anda mendapatkan bantuan ejen cukai atau perancang kewangan untuk menganggarkan cukai yang perlu dibayar dan mengenal pasti pelepasan yang layak dituntut. Pelepasan cukai mengurangkan pendapatan bercukai, iaitu pendapatan yang digunakan untuk mengira cukai anda. Selepas mendapat anggaran cukai, ketepikan wang untuk menampungnya setiap bulan atau setiap tiga bulan.
Jika anda membuat kerja freelance sambil bekerja sepenuh masa, susunan keutamaannya masih sama. Majikan sudah mencarum ke KWSP, jadi Rozanna menyarankan supaya pendapatan tambahan digunakan untuk menyediakan dana kecemasan asas dahulu, kemudian membayar hutang berkadar faedah tinggi, sebelum mula melabur.
Simpan rekod dengan teratur jika anda bercadang memohon pinjaman rumah atau pembiayaan perniagaan tanpa slip gaji. Rozanna menyarankan supaya anda menyimpan rekod pengisytiharan pendapatan kepada Lembaga Hasil Dalam Negeri (LHDN), invois, resit dan slip bayaran bagi sekurang-kurangnya dua tahun. Rekod ini boleh membantu menunjukkan sejarah pendapatan anda ketika bank menilai permohonan pinjaman.
Anda Sendiri Yang Perlu Sediakan Simpanan Dan Perlindungan
Menurut Rozanna, perancangan kewangan lebih penting lagi bagi pekerja gig berbanding pekerja makan gaji kerana “anda memang perlu merancang untuk waktu susah”. Tanpa majikan, anda sendiri perlu mengetepikan wang untuk cukai, mencarum ke KWSP dan memastikan bil masih boleh dibayar ketika tak dapat bekerja.
Beliau bertanya kepada setiap pelanggan, sama ada bekerja makan gaji atau tidak, jika mereka mampu bersara pada usia 55 tahun. Jika jawapannya tidak, mereka perlu bekerja lebih lama, menyimpan lebih banyak, mencari pekerjaan yang lebih baik atau menambah pendapatan sampingan.
“Bantu diri sendiri dahulu. Sediakan wang untuk diri sendiri dahulu. Lindungi diri sendiri dahulu,” kata Rozanna tentang cara pekerja gig patut mengurus wang mereka, “sebab tiada orang lain yang akan buat semua itu untuk anda.”
Ikuti saluran WhatsApp rasmi kami untuk tip kewangan dan kemas kini terkini.

Seorang yang gemar menulis dan berkongsi idea. Minat terhadap perjalanan dan pengalaman baharu, serta menghargai keindahan dunia dari pelbagai perspektif. Sentiasa mencari inspirasi dalam perkara-perkara kecil di sekeliling.