
Kos bersalin, berpantang dan menggajikan pembantu boleh mencecah puluhan ribu ringgit, tetapi ramai pasangan tidak memasukkannya dalam bajet. Anda juga perlu tentukan apa yang didahulukan antara simpanan kecemasan, insurans dan dana pendidikan anak.
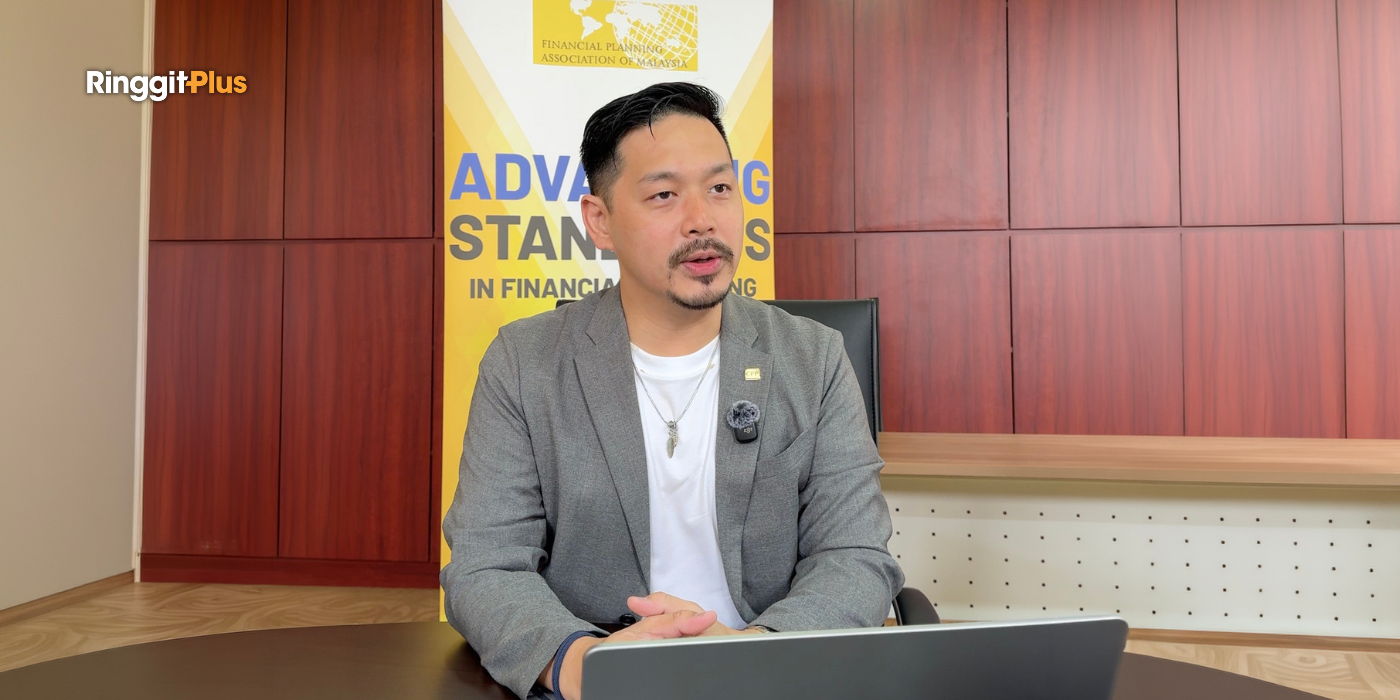
Sempena Bulan Literasi Kewangan 2026, RinggitPlus menemu bual Kam Teik Guan di pejabat Persatuan Perancang Kewangan Malaysia (FPAM) pada 21 Oktober 2026. Guan merupakan Perancang Kewangan Berlesen (Licensed Financial Planner) di bawah Suruhanjaya Sekuriti Malaysia sejak 2016, pemegang CFP® dan ahli bertauliah FPAM, dan kini berkhidmat dengan IPPFA. Beliau memulakan kerjaya dalam perbankan sebelum beralih ke industri insurans hayat.
Kos Bersalin, Pusat Berpantang Dan Pembantu Yang Perlu Masuk Bajet
Menurut Guan, kesilapan paling biasa pasangan pada tahun pertama bergelar ibu bapa ialah tidak mengira kos mempunyai anak. Ini termasuk pemeriksaan semasa mengandung, bersalin, insurans, vaksin, bil doktor, lampin dan susu.
| Perbelanjaan | Anggaran Kos | Nota |
| Bersalin di hospital swasta | RM10,000 hingga RM20,000 | Boleh lebih jika ada komplikasi |
| Pusat berpantang | Sekitar RM10,000 | RM20,000 atau lebih untuk pakej mewah |
| Pembantu menjaga bayi | RM2,000 hingga RM3,000 sebulan | Kos bulanan, bukan sekali bayar |
Ambil kira juga pendapatan yang hilang jika anda atau pasangan berhenti kerja seketika selepas anak lahir. Satu lagi kesilapan yang dilihat Guan ialah berbelanja lebih untuk perkara yang tidak wajib, seperti majlis besar-besaran dan sesi fotografi mahal.
Sebelum anak lahir, beliau mencadangkan anda menyimpan tiga hingga enam bulan gaji.
Kad Perubatan Anak Sebelum Dana Pendidikan
Insurans pranatal boleh diambil seawal kandungan berusia 13 minggu, kata Guan. Polisi ini melindungi bayi jika perlu dimasukkan ke hospital selepas lahir, dan dalam had tertentu turut melindungi ibu.
Tanpa insurans pranatal, ambil pelan perubatan asas untuk anak sebaik bayi berusia sebulan, kerana rawatan untuk kanak-kanak tidak boleh ditangguhkan.
Jangan terlalu bergantung pada manfaat perubatan majikan kerana manfaat ini biasanya ada had. Had yang Guan sebut sebagai contoh ialah RM20,000, RM30,000 atau RM40,000 mengikut gred pekerja. Baki bil yang melebihi had itu perlu anda bayar sendiri.
Dapatkan perlindungan perubatan dahulu. Dana pendidikan dan pelaburan boleh menyusul, tetapi kedua-duanya mengambil masa bertahun-tahun untuk berkembang dan membawa risiko.
Ada Lebihan RM500 Sebulan, Simpanan Kecemasan Didahulukan
Bagi keluarga yang ada lebihan RM500 sebulan, Guan dahulukan simpanan kecemasan, kemudian insurans dan pelaburan.
Simpan keseluruhan RM500 sehingga terkumpul sekurang-kurangnya sebulan gaji. Dengan gaji RM5,000, ia mengambil masa 10 bulan. Selepas itu, bahagikan RM500 kepada RM200 untuk insurans perubatan asas dan RM300 untuk pelaburan.
“Tiada gunanya membeli insurans atau melabur jika tiada jaringan keselamatan. Kemungkinan polisi luput akan tinggi,” kata Guan. Ada yang bersemangat membayar premium tetapi berhenti selepas tiga bulan. Jika berlaku kecemasan seperti paip bocor atau komputer rosak, anda mungkin terpaksa mengeluarkan pelaburan pada masa yang kurang sesuai dan berisiko rugi.
Ibu bapa yang ada dana pendidikan anak tetapi tiada simpanan kecemasan juga sedang mendahulukan perkara yang salah. Jika mahu simpanan itu turut berkembang, beliau mencadangkan dana unit amanah yang boleh dikeluarkan dalam beberapa hari. Nilai unit amanah boleh naik atau turun, berbeza dengan wang dalam akaun simpanan.
Nasihat simpanan kecemasan dan nasihat pelan perubatan bayi boleh disusun serentak. Simpanan sebulan gaji ialah langkah pertama bagi keluarga yang bajetnya ketat, manakala tiga hingga enam bulan gaji ialah sasaran sebelum bayi lahir. Jika bayi tiada insurans pranatal, ambil pelan perubatan asasnya ketika bayi berusia sebulan walaupun simpanan kecemasan masih dikumpul, kerana menurut Guan, rawatan kanak-kanak tidak boleh ditangguhkan.
Insuranskan Diri Anda Dahulu, Kemudian Anak
Guan menggunakan contoh topeng oksigen dalam kapal terbang. Dalam kecemasan, anda perlu pakai topeng untuk diri sendiri dahulu sebelum membantu anak. “Ibu bapa ialah pencari nafkah yang menyara seluruh keluarga,” katanya. Jika berlaku kematian atau hilang upaya tanpa perlindungan, keluarga mungkin tiada sumber untuk membayar pinjaman rumah, pinjaman kereta, barang dapur dan yuran tuisyen anak.
Jika anda hanya mampu menginsuranskan seorang, dahulukan pencari nafkah.
Berapa Banyak Insurans Hayat, Penyakit Kritikal Dan Hospital Yang Anda Perlukan
Panduan biasa menyebut insurans hayat perlu bernilai 10 hingga 15 kali gaji tahunan. Bayaran pampasan sebesar itu boleh menggantikan pendapatan anda selama 10 hingga 15 tahun. Jika anda berumur 30 tahun, tempoh itu tamat ketika anda berumur 40 atau 45 tahun, sedangkan anak masih remaja. Menurut Guan, sebab itulah panduan tersebut wujud.
Namun sebagai permulaan yang lebih realistik, beliau mencadangkan sekurang-kurangnya lima kali gaji tahunan. Insurans hayat di sini meliputi kematian serta hilang upaya kekal menyeluruh (TPD).
| Jenis Perlindungan | Cadangan Guan | Contoh Gaji Tahunan RM60,000 |
| Insurans hayat (kematian/TPD) | 5 kali, kemudian 10 kali gaji tahunan | RM300,000, kemudian RM600,000 |
| Penyakit kritikal | 3 hingga 5 kali gaji tahunan | RM180,000 hingga RM300,000 |
| Hospital | Had tahunan sekurang-kurangnya RM1 juta | Sama untuk semua tahap gaji |
Bagi yang belum mampu lima kali gaji tahunan, beliau mencadangkan permulaan dengan perlindungan bernilai satu hingga dua tahun gaji, kemudian tambah apabila gaji meningkat.
Guan menganggarkan sekitar RM600 sebulan untuk perlindungan seisi keluarga. Bagi seorang ibu atau bapa berumur 30 tahun, premium RM200 sebulan boleh merangkumi perlindungan kematian/TPD RM200,000, penyakit kritikal RM50,000 yang boleh dituntut lebih sekali dan kad perubatan dengan had tahunan RM3 juta.
Pakej RM200 ini lebih sesuai dilihat sebagai pakej permulaan. Bagi gaji RM60,000 setahun, perlindungan hayat RM200,000 bersamaan kira-kira 3.3 kali gaji, dan perlindungan penyakit kritikal RM50,000 kurang daripada setahun gaji. Kedua-duanya masih di bawah sasaran dalam jadual, jadi perlindungan boleh ditambah apabila gaji meningkat. Premium sebenar bergantung pada syarikat insurans, pelan dan tahap kesihatan anda.
Jumlah perlindungan yang diperlukan mungkin lebih rendah jika anda sudah ada aset dan pelaburan yang besar serta hutang terkawal.
Had Tahunan Dan Tempoh Tuntutan Yang Perlu Ada Pada Kad Perubatan
Untuk kad perubatan, Guan mencadangkan had tahunan sekurang-kurangnya RM1 juta tanpa had seumur hidup, kerana lebih sukar menaik taraf kad perubatan apabila anda semakin berumur dan mula ada masalah kesihatan. Pastikan polisi melindungi kos 90 hari sebelum masuk hospital dan sekurang-kurangnya 200 hari selepas keluar hospital, kerana doktor mungkin minta anda datang untuk rawatan susulan.
Polisi yang baik, katanya, juga melindungi rawatan pesakit luar, kiropraktik dan fisioterapi. Semak polisi anda secara berkala kerana produk baharu kadangkala menawarkan premium lebih rendah dengan manfaat lebih baik. Asas cara kad perubatan berfungsi diterangkan dalam panduan kad perubatan RinggitPlus.
Bila ILP Sesuai Dan Cara Kurangkan Premium Yang Membebankan
Polisi berkaitan pelaburan (Investment-Linked Plan) menggabungkan insurans dengan pelaburan. Menurut Guan, ibu bapa muda patut mengambil ILP seawal mungkin kerana caj insurans lebih rendah ketika anda masih muda. Namun, dana yang menunjukkan prestasi baik dalam ILP tidak bermakna anda sedang membina kekayaan jangka panjang. Pelaburan pula sepatutnya dibuat pada fasa kedua, selepas perlindungan asas sudah ada.
Minta ilustrasi jualan daripada ejen sebelum membeli ILP. Semak bagaimana caj insurans berubah apabila umur anda meningkat, kerana caj ini ditolak daripada nilai dana anda.
Jika premium terlalu membebankan dan anda sudah memiliki ILP selama tiga atau lima tahun, cuti premium (premium holiday) boleh menjadi pilihan sementara. Perlindungan diteruskan, tetapi caj insurans ditolak daripada nilai dana. Menurut notis awam LIAM dan Persatuan Takaful Malaysia, polisi boleh luput jika nilai dana tidak lagi cukup untuk menampung caj tersebut.
Pilihan lain ialah membuang atau mengurangkan rider supaya premium turun sedikit. Bincang secara jujur dengan perancang kewangan anda dahulu tentang keadaan kewangan keluarga.
SSPN Dahulu, Kemudian ASB, Unit Amanah Dan Pelan Pendidikan Insurans
Untuk simpanan pendidikan anak, Guan menyusun pilihan mengikut turutan ini.
Skim Simpanan Pendidikan Nasional (SSPN) memberi pelepasan cukai sehingga RM8,000 setahun. Pelepasan ini ditawarkan hingga tahun taksiran 2027 dan dikira berdasarkan simpanan bersih, iaitu deposit tolak pengeluaran.
Bagi tahun taksiran 2026, simpanan bersih RM8,000 menjimatkan sehingga RM2,000 cukai jika pendapatan bercukai anda RM120,000, dan RM880 jika pendapatan bercukai RM60,000, berdasarkan panduan RinggitPlus tentang SSPN dan PRS. Bajet 2027 mencadangkan kadar cukai bagi pendapatan bercukai RM100,001 hingga RM150,000 diturunkan daripada 25% kepada 24% mulai tahun taksiran 2027. Bagi kumpulan ini, penjimatan maksimum SSPN akan turun kepada RM1,920.
Amanah Saham Bumiputera (ASB) agak selamat, tetapi khas untuk Bumiputera, had pelaburannya RM300,000 dan tertakluk kepada ketersediaan unit.
Unit amanah menawarkan dana dalam dan luar negara mengikut tahap risiko yang anda selesa, dengan nasihat daripada perunding unit amanah.
Pelan pendidikan insurans ada tempoh matang tetap dan sesetengahnya mengenakan penalti jika dikeluarkan awal. Kelebihannya ialah Manfaat Pembayar (Payor Benefit), iaitu anak tetap menerima bayaran apabila polisi matang walaupun anda meninggal dunia atau mengalami TPD.
Ibu bapa yang baru mula menyimpan ketika anak berumur lima atau enam tahun pula belum terlambat, kata Guan, kerana mereka masih ada kira-kira 10 tahun. Perancang kewangan boleh mengira jumlah yang diperlukan dengan mengambil kira kenaikan harga, dan sebarang kekurangan boleh ditampung dengan simpanan atau aset sedia ada.
Guan Pilih Persaraan Berbanding Dana Pendidikan Anak
Jika anda tidak mampu menyimpan untuk kedua-duanya, Guan memilih persaraan. Nasihat beliau, bincang secara terbuka dengan anak dan galakkan mereka bertanggungjawab atas masa depan sendiri.
Guan memberi anggaran bagi pengajian di dalam negara. Yuran ijazah empat tahun di universiti awam boleh serendah RM10,000 bergantung pada kursus, dan jumlahnya sekitar RM40,000 hingga RM100,000 jika kos sara hidup diambil kira.
Untuk gambaran yang lebih luas, RinggitPlus mengumpul yuran keseluruhan ijazah bagi pelajar tempatan di beberapa universiti swasta, berdasarkan jadual yuran universiti setakat Oktober 2026.
| Jenis Universiti | Yuran Keseluruhan Ijazah | Sumber |
| Universiti swasta mampu milik (3 hingga 4 tahun) | RM55,000 hingga RM80,000 | Struktur yuran MMU mulai 1 Oktober 2026 |
| Universiti swasta premium, kursus perniagaan (3 hingga 4 tahun) | RM114,074 hingga RM133,838 | Jadual yuran Taylor’s Business School, ambilan 2027 |
| Perubatan (MBBS) di universiti swasta (5 tahun) | RM446,690 | Jadual yuran MBBS Taylor’s, ambilan September 2026 |
Kos sara hidup pula berasingan daripada yuran dan bergantung pada tempat tinggal. Bagi pelajar yang tinggal di kampus universiti awam, UTM menganggarkan kos sara hidup asas sekitar RM1,000 sebulan, ditambah sewa kolej antara RM360 dan RM450 sebulan. Jumlah ini bersamaan kira-kira RM65,000 hingga RM70,000 bagi empat tahun, jika dikira 12 bulan setahun. Bagi pelajar yang menyewa bilik berkongsi di luar kampus, panduan Manipal University College menganggarkan sewa sahaja antara RM500 dan RM1,200 sebulan.
“Jangan berhutang tanpa perlu untuk pendidikan,” ujar Guan. Menurutnya, bentuk pendidikan pada masa depan mungkin sangat berbeza kerana perkembangan AI. Dengan menyimpan untuk persaraan, anda lebih mampu berdikari dan kurang bergantung pada anak kelak.
Berbincang Dengan Perancang Kewangan Sebelum Berhenti Kerja
Ada ibu bapa yang memilih berhenti kerja untuk menjaga anak pada tahun-tahun awal. “Buat temu janji sebelum anda meletak jawatan,” nasihat Guan. Perancang kewangan boleh membantu menilai sama ada simpanan cukup untuk menampung kehilangan satu pendapatan dan untuk berapa lama.
Tanpa persediaan, keluarga mungkin terpaksa mengurangkan perbelanjaan, sedangkan gaya hidup sukar diturunkan selepas anda sudah terbiasa dengannya.
Langkah Pertama Selepas Bergelar Ibu Bapa
Semak wang yang ada bersama pasangan dahulu, kemudian buat bajet dengan bantuan perancang kewangan berlesen, seperti yang dicadangkan Guan. Sebelum membayar deposit pusat berpantang atau membeli polisi baharu, semak had perlindungan anak di bawah majikan anda dan berapa bulan perbelanjaan yang mampu ditampung simpanan sedia ada.
Guan juga menggalakkan setiap keluarga menyediakan pelan kewangan, supaya aset, hutang, pendapatan dan perbelanjaan dapat dilihat dalam satu gambaran. Semak pelan itu semula setiap kali keperluan keluarga berubah.
Sebelum berjumpa perancang kewangan, semak status lesennya dalam Daftar Awam Pemegang Lesen di laman perlesenan Suruhanjaya Sekuriti.
Pandangan dalam artikel ini dikongsi oleh Kam Teik Guan sebagai panduan umum dan bukan nasihat kewangan peribadi. Maklumat ini tepat setakat 21 Oktober 2026. Keperluan setiap keluarga berbeza, jadi dapatkan nasihat daripada perancang kewangan berlesen sebelum membuat keputusan.
Mahukan lebih banyak perkongsian dan tip kewangan? Ikuti saluran WhatsApp rasmi kami.

Seorang yang gemar menulis dan berkongsi idea. Minat terhadap perjalanan dan pengalaman baharu, serta menghargai keindahan dunia dari pelbagai perspektif. Sentiasa mencari inspirasi dalam perkara-perkara kecil di sekeliling.