
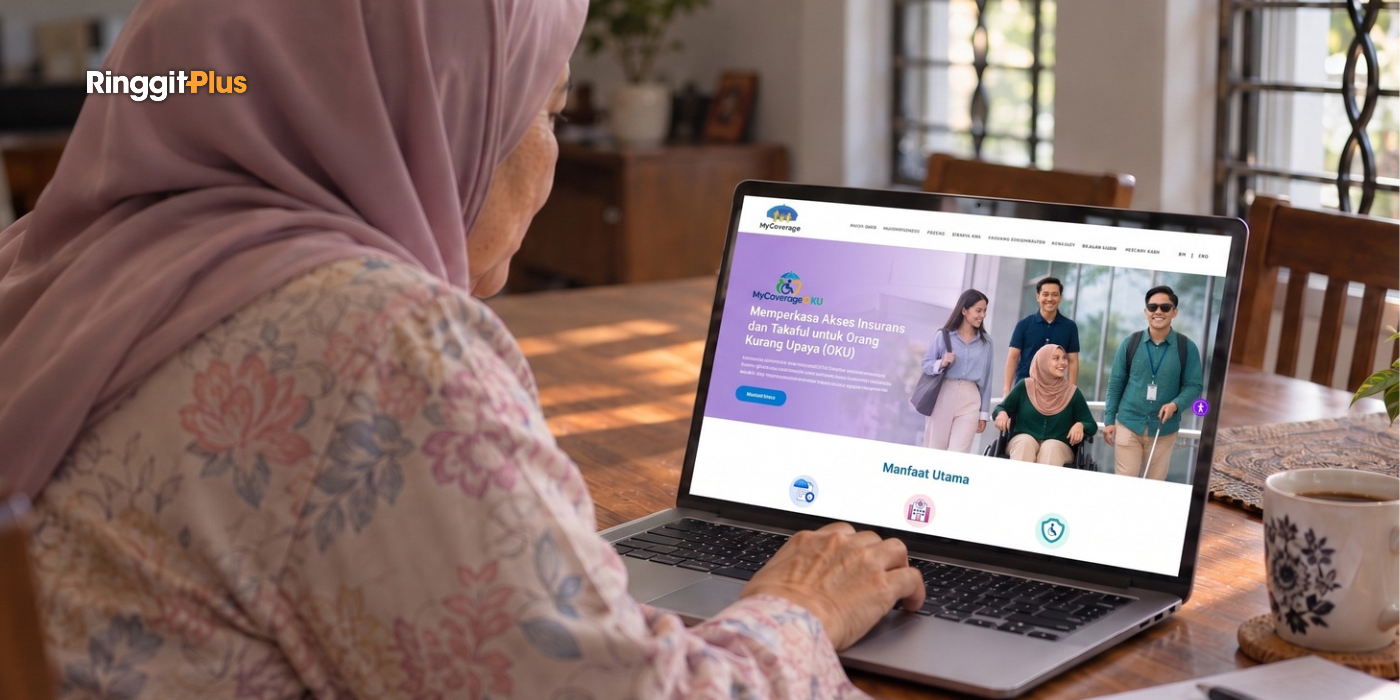
BNM bersama industri kini mengumpulkan maklumat insurans dan takaful untuk golongan Orang Kurang Upaya (OKU) di MyCoverageOKU, laman mikro yang dilancarkan pada 24 Oktober 2026. Setakat 27 Oktober 2026, laman ini menyenaraikan 30 produk daripada 15 penyedia.
Setiap syarikat insurans dan pengendali takaful memiliki produk serta syarat kelayakan sendiri. Sebelum ini, OKU dan keluarga biasanya perlu menyemak syarikat satu demi satu untuk mencari perlindungan yang sesuai.
MyCoverageOKU Dibangunkan Oleh BNM, FEN Dan Industri
Bernama melaporkan Gabenor BNM Dato’ Sri Abdul Rasheed Ghaffour telah melancarkan MyCoverageOKU di Majlis Perasmian Karnival Celik Kewangan Selangor 2026 di Shah Alam. Selain BNM, rakan pembangunnya ialah Jaringan Pendidikan Kewangan (FEN) dan industri insurans serta takaful.
Beliau berkata laman ini menjadi pusat rujukan untuk golongan OKU, ahli keluarga dan penjaga, termasuk untuk meneroka produk dan menghubungi penyedia insurans atau takaful. Kelayakan dan manfaat setiap produk tetap tertakluk kepada terma dan syarat masing-masing.
Senarai Produk Dan Ciri Mesra OKU Di MyCoverageOKU
Produk yang disenaraikan merangkumi perlindungan kemalangan diri, perubatan, hayat, kereta dan rumah. Melalui senarai itu, anda boleh melihat pilihan perlindungan yang ada serta menyemak manfaat dan syarat kelayakan setiap produk.
Menurut Bernama, MyCoverageOKU dibina mengikut Garis Panduan Kebolehcapaian Kandungan Web (WCAG). Anda boleh membesarkan saiz teks, menukar kepada paparan kontras tinggi dan menggunakan navigasi yang lebih ringkas.
Cara Guna MyCoverageOKU
Mulakan di mycoverage.my/MyCoverageOKU. Anda boleh menapis senarai mengikut jenis produk, kategori produk dan sama ada pemeriksaan perubatan (underwriting) diperlukan. Penapis underwriting berguna jika anda mahu melihat dahulu produk yang tidak memerlukan pemeriksaan perubatan.
Setiap kad produk menyenaraikan dokumen yang diperlukan. Sesetengah produk meminta kad OKU atau laporan doktor, jadi sediakan dokumen ini sebelum anda memohon. Nombor telefon dan e-mel penyedia turut dipaparkan pada kad produk, dan kelulusan permohonan tetap ditentukan oleh syarikat insurans atau pengendali takaful.
Enam Soalan Untuk Penyedia Sebelum Anda Pilih Pelan
Dalam ucapannya, Abdul Rasheed turut menekankan bahawa pengguna perlu memahami perlindungan yang dibeli, memastikan ia menepati keperluan dan tahu ke mana hendak mendapatkan bantuan, menurut Fintech News Malaysia.
Bawa soalan berikut apabila anda bercakap dengan penyedia.
| Perkara | Soalan Untuk Ditanya |
| Syarat kelayakan | Adakah jenis atau tahap ketidakupayaan saya diterima? Dokumen apa yang diperlukan? |
| Pemeriksaan perubatan | Adakah pelan ini memerlukan pemeriksaan perubatan (underwriting)? Jika ya, apa yang akan disemak? |
| Pengecualian | Adakah keadaan berkaitan ketidakupayaan atau penyakit sedia ada dikecualikan daripada tuntutan? |
| Tempoh menunggu | Berapa lama selepas polisi atau sijil bermula baru saya boleh membuat tuntutan? |
| Premium atau caruman | Berapa jumlah bulanan atau tahunan? Adakah ia naik mengikut umur? |
| Had umur | Berapa umur maksimum untuk menyertai? Sehingga umur berapa perlindungan berterusan? |
Minta penyedia memberikan jawapan secara bertulis, atau rujuk Helaian Pendedahan Produk bagi pelan tersebut. Jawapan bertulis memudahkan anda membandingkan beberapa pelan dan boleh dijadikan rujukan jika timbul pertikaian ketika membuat tuntutan.
Jika anda sedang menimbang insurans hayat, panduan RinggitPlus untuk memilih polisi insurans hayat menerangkan jenis polisi dan perkara yang mempengaruhi premium.
Tempoh Bertenang 15 Hari Untuk Insurans Hayat Dan Takaful Keluarga
Bagi insurans hayat dan takaful keluarga, anda diberi tempoh bertenang 15 hari selepas polisi atau sijil diserahkan kepada anda. Jika anda membatalkan pelan dalam tempoh itu, premium atau caruman yang telah dibayar akan dipulangkan. Bagi pelan berkaitan pelaburan, jumlah yang dipulangkan ialah nilai akaun ditambah caj yang telah ditolak, bukan premium penuh.
Kos pemeriksaan perubatan yang telah dikenakan biasanya ditolak daripada bayaran balik, dan sesetengah penyedia mungkin menolak caj lain, menurut penjelasan Sun Life Malaysia. Semak syarat ini dalam polisi atau sijil anda.
Perbandingan Pelan Masih Perlu Dibuat Sendiri
MyCoverageOKU tidak menyediakan jadual untuk membandingkan pelan secara bersebelahan. Senarainya bergantung kepada produk yang dimasukkan oleh pihak industri, dan belum jelas berapa kerap senarai itu dikemas kini.
Pada pandangan kami, MyCoverageOKU memudahkan langkah pertama kerana anda boleh melihat penyedia yang menyertai di satu tempat. Jika syarikat insurans atau pengendali takaful anda tiada dalam senarai, semak terus dengan mereka. Perbandingan premium, pengecualian dan tempoh menunggu masih perlu anda buat sendiri bersama penyedia, menggunakan soalan dalam jadual di atas.
MediAsas Bermula Akhir Januari 2027
Menurut RTM, Abdul Rasheed turut memaklumkan bahawa MediAsas akan dilaksanakan di seluruh negara mulai akhir Januari 2027. Menteri Kesihatan Datuk Seri Dr Dzulkefly Ahmad sebelum ini memberitahu Dewan Rakyat bahawa premium asasnya dijangka bermula RM65 sebulan, tetapi harga sebenar belum dimuktamadkan. Bergantung kepada umur, premium boleh mencecah sehingga RM550 sebulan bagi mereka yang menyertai sehingga umur 70 tahun, menurut kenyataan Kementerian Kewangan.
Bagi keluarga OKU yang belum mempunyai perlindungan perubatan, MediAsas boleh menjadi satu lagi pilihan untuk dipantau, tertakluk kepada syarat kelayakan yang belum diumumkan sepenuhnya. Butiran lanjut ada dalam artikel kami tentang MediAsas di bawah Belanjawan 2027.
Saluran Aduan Melalui BNMLINK Dan FMOS
Salurkan aduan kepada syarikat insurans atau pengendali takaful itu dahulu. Jika aduan tentang tuntutan anda tidak selesai, anda boleh membawa kes ke Perkhidmatan Ombudsman Pasaran Kewangan (FMOS).
Aduan ke FMOS tidak dikenakan bayaran. FMOS mengendalikan pertikaian tuntutan insurans dan takaful yang melibatkan kerugian kewangan langsung sehingga RM250,000. Anda boleh membawa kes ke FMOS dalam tempoh enam bulan selepas menerima keputusan muktamad penyedia, atau lebih awal jika penyedia tidak menjawab aduan anda dalam tempoh 60 hari. Catat tarikh pada surat keputusan muktamad itu supaya anda tahu bila tempoh enam bulan tamat, dan simpan jawapan bertulis penyedia sebagai bukti.
Menurut Soalan Lazim FMOS, keputusan penyedia untuk menolak permohonan atau mengenakan premium lebih tinggi tidak dikendalikan FMOS, kecuali jika ada dakwaan salah nyata, salah jual atau maklumat yang tidak didedahkan oleh penyedia.
Jika permohonan anda ditolak atau premium anda dinaikkan dan anda rasa keputusan itu tidak adil, anda boleh membangkitkannya kepada BNM melalui BNMLINK. Panduan RinggitPlus menerangkan cara membuat aduan kepada BNM.
Ikuti saluran WhatsApp rasmi kami untuk tip kewangan dan kemas kini terkini.

Seorang yang gemar menulis dan berkongsi idea. Minat terhadap perjalanan dan pengalaman baharu, serta menghargai keindahan dunia dari pelbagai perspektif. Sentiasa mencari inspirasi dalam perkara-perkara kecil di sekeliling.