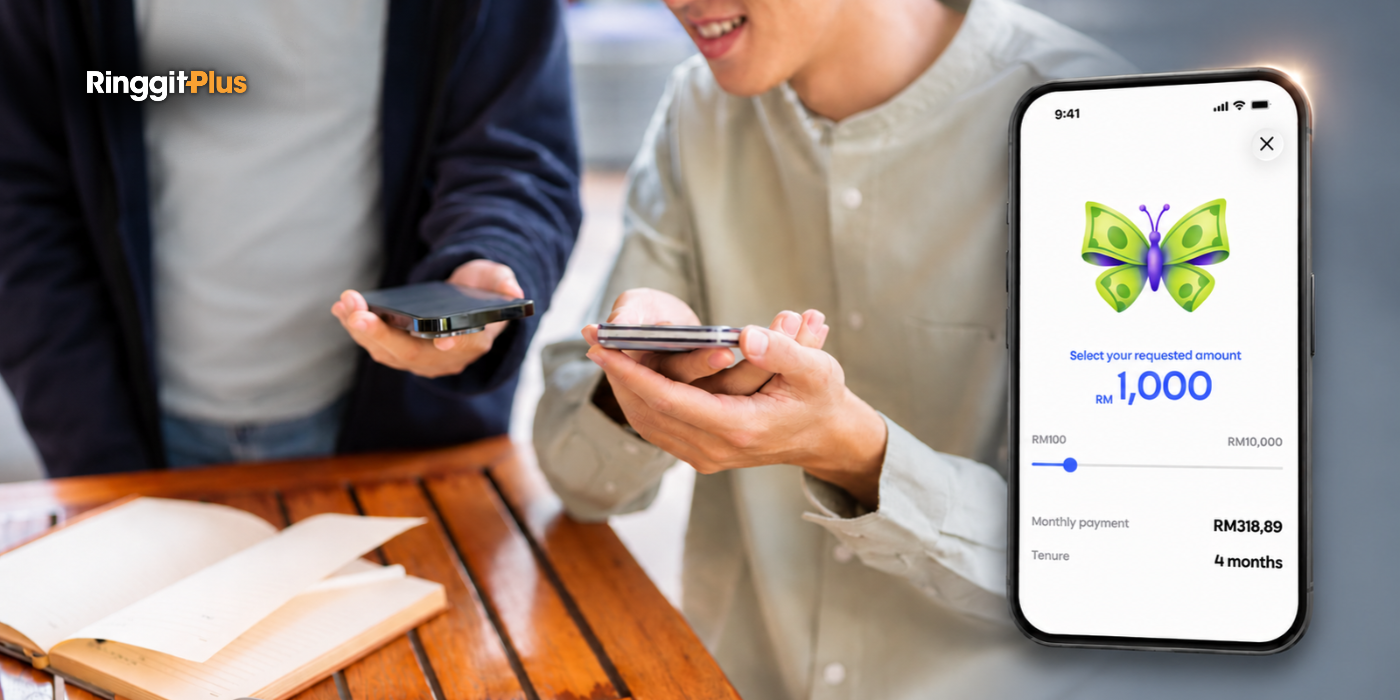
Anda kini boleh memohon pinjaman tunai sehingga RM1,000 melalui aplikasi Skyro. Pinjaman ini diumumkan pada 5 November 2026. Tempoh bayaran baliknya empat bulan, dan kadar faedahnya 1.5% sebulan secara rata. Skyro memegang lesen pemberi pinjam wang daripada Kementerian Perumahan dan Kerajaan Tempatan (KPKT).
Malaysia ialah pasaran kedua Skyro di Asia Tenggara selepas Filipina. Di Malaysia, Skyro beroperasi di bawah syarikat AT Series Capital Sdn. Bhd. Untuk memohon, anda perlu menjadi warganegara Malaysia, ada MyKad yang sah dan berpendapatan tetap. Buat masa ini, aplikasi Skyro hanya ada di Google Play. Versi App Store akan menyusul.
Had pinjaman pertama ialah RM1,000, tertakluk kepada kelulusan. Dalam jangka panjang, Skyro menyasarkan had sehingga RM10,000.
Skyro Dikawal Selia KPKT Sebagai Pemberi Pinjam Wang Berlesen
KPKT mengawal selia pemberi pinjam wang berlesen di bawah Akta Pemberi Pinjam Wang 1951 (Akta 400). Syarikat-syarikat ini juga dikenali sebagai Kredit Komuniti. Menurut Berita Harian, KPKT memperkenalkan nama ini supaya orang ramai, khususnya peniaga kecil, meminjam daripada syarikat berlesen dan bukan daripada ceti haram.
Syarikat berlesen wajib mematuhi Akta 400, termasuk had faedah dan peraturan kutipan hutang. Pemberi pinjam tanpa lesen pula ialah Ah Long. Menurut KPKT, tindakan terhadap pemberi pinjam tanpa lesen terletak di bawah bidang kuasa polis.
Selain lesen biasa, pemberi pinjam juga perlu mendapat kelulusan khas KPKT untuk beroperasi dalam talian. KPKT mula membenarkan pinjaman dalam talian melalui Garis Panduan Pemberian Pinjaman Wang Dalam Talian. Skyro mengumumkan kelulusan ini pada September 2026. Lesen Skyro sah dari 27 Julai 2026 hingga 26 Julai 2028. Semak semula status lesen setiap kali anda mahu meminjam lagi.
Siapa Kawal Selia Bank, Pemberi Pinjam Wang Dan BNPL
Jika anda menghadapi masalah dengan pinjaman, aduan perlu dibuat kepada pengawal selia yang betul.
| Jenis pemberi kredit | Pengawal selia | Undang-undang utama |
| Bank | Bank Negara Malaysia (BNM) | Akta Perkhidmatan Kewangan 2013 dan Akta Perkhidmatan Kewangan Islam 2013 |
| Pemberi pinjam wang berlesen | KPKT | Akta Pemberi Pinjam Wang 1951 |
| Beli sekarang bayar kemudian (BNPL) | Suruhanjaya Kredit Pengguna (SKP) | Akta Kredit Pengguna 2025 |
Jumlah pinjaman yang ditawarkan juga berbeza. Menurut perbandingan RinggitPlus antara pinjaman bank, pinjaman wang berlesen dan Ah Long, pinjaman bank biasanya bernilai RM10,000 hingga RM100,000 ke atas, manakala pinjaman wang berlesen biasanya antara RM500 hingga RM10,000.
Menurut SKP, Akta Kredit Pengguna 2025 telah diwartakan pada 31 Disember 2025 dan berkuat kuasa mulai 1 Mac 2026. Keperluan pelesenan dan pendaftaran di bawah akta ini pula bermula pada 1 Jun 2026, dan penyedia BNPL wajib memiliki lesen SKP. Pihak industri diberi tempoh peralihan enam bulan untuk memohon lesen atau pendaftaran, iaitu sehingga sekitar awal Disember 2026.
Dalam Fasa 2, yang dijadualkan pada 2028, kawal selia pemberian pinjaman wang dan pajak gadai akan dipindahkan daripada KPKT kepada SKP. Sehingga itu, lesen pemberi pinjam wang perlu disemak dengan KPKT.
Hak Anda Sebagai Peminjam Di Bawah Akta 400
Had Faedah Berbeza Untuk Pinjaman Bercagar Dan Tanpa Cagaran
Dalam jawapannya di Dewan Rakyat, KPKT menjelaskan bahawa faedah pinjaman bercagar tidak boleh melebihi 12% setahun (1% sebulan), dan faedah pinjaman tanpa cagaran tidak boleh melebihi 18% setahun (1.5% sebulan). Pemberi pinjam yang mengenakan faedah melebihi had ini boleh didenda sehingga RM20,000, dipenjara sehingga 18 bulan, atau kedua-duanya.
Pemberi pinjam berlesen juga tidak boleh mengutip faedah yang jumlahnya melebihi pokok pinjaman. Pada November 2025, KPKT memberi amaran bahawa kesalahan ini boleh dihukum di bawah Seksyen 17A Akta 400.
Menurut siaran medianya, Skyro mengenakan 18% setahun secara rata untuk pinjaman tanpa cagaran, iaitu sama dengan had maksimum. Jika anda dikenakan faedah lebih tinggi daripada had atau daripada kadar dalam perjanjian, simpan perjanjian dan resit bayaran sebagai bukti, kemudian buat aduan kepada KPKT.
Salinan Perjanjian Wajib Diberi, Faedah Kompaun Dilarang
Akta 400 mewajibkan pemberi pinjam wang memberikan salinan perjanjian pinjaman kepada anda (Seksyen 16). Akta ini juga melarang faedah kompaun (Seksyen 17), jadi anda tidak boleh dikenakan faedah atas faedah. Jika pemberi pinjam enggan memberikan salinan perjanjian, jangan teruskan pinjaman tersebut.
Pemberi pinjam juga tidak boleh mengganggu atau mengugut anda (Seksyen 29B). Jika ini berlaku, simpan mesej atau rekod panggilan sebagai bukti untuk aduan anda.
Aduan Dibuat Kepada KPKT Atau SKP
Aduan terhadap pemberi pinjam wang boleh dibuat melalui portal aduan KPKT. Untuk masalah dengan penyedia BNPL, buat aduan kepada SKP.
Cara Semak Lesen Pemberi Pinjam Wang Di i-KrediKom
Semak lesen dahulu sebelum anda menyerahkan dokumen atau butiran bank. Status lesen boleh disemak melalui aplikasi i-KrediKom bagi Semenanjung Malaysia, atau dengan mendapatkan pengesahan pihak berkuasa pelesenan bagi Sarawak, Sabah dan Labuan. Aplikasi i-KrediKom boleh dimuat turun di App Store dan Google Play. Di Labuan, pihak berkuasa ini ialah Perbadanan Labuan.
Pastikan nama syarikat dan nombor lesen dalam iklan atau aplikasi sama dengan rekod KPKT. Menurut siaran media Skyro, AT Series Capital Sdn. Bhd. memegang Lesen Pemberi Pinjam Wang No. WL8038/14/01-3/260728 dan Permit Iklan No. WP8038/14/01-1/260728. Permit iklan itu sah dari 4 September 2026 hingga 26 Julai 2028.
Pada 2021, KPKT menemui laman media sosial palsu yang menggunakan logo kementerian dan logo syarikat Kredit Komuniti berlesen tanpa kebenaran. Jika nama, nombor lesen atau alamat syarikat tidak sama dengan rekod KPKT, jangan teruskan permohonan.
KPKT juga pernah menasihatkan peminjam supaya tidak membayar deposit atau wang pendahuluan atas alasan “semakan CTOS” atau “semakan Bank Negara”. Permintaan seperti ini mungkin datang daripada penipu yang menyamar sebagai Kredit Komuniti berlesen.
Berapa Anda Perlu Bayar Untuk Pinjaman RM1,000
Dengan kadar rata, faedah dikira berdasarkan jumlah pinjaman asal sepanjang tempoh. Bagi pinjaman RM1,000 daripada Skyro, kiraannya ialah RM1,000 × 1.5% × 4 bulan = RM60.
| Butiran | Jumlah |
| Jumlah pinjaman | RM1,000 |
| Jumlah faedah (4 bulan) | RM60 |
| Jumlah bayaran balik | RM1,060 |
| Ansuran bulanan | RM265 |
Jumlah ini belum termasuk duti setem, yuran pemprosesan atau caj lain. Menurut Skyro, anda boleh melihat yuran yang dikenakan dalam aplikasi sebelum menerima pinjaman, tetapi yuran tersebut tidak disenaraikan dalam siaran medianya. Campurkan semua yuran dengan faedah RM60 untuk mendapatkan kos penuh pinjaman anda.
Kenapa Faedah Kekal RM15 Walaupun Baki Pinjaman Berkurang
Baki pokok anda berkurang setiap bulan, tetapi faedahnya kekal RM15. Jika setiap ansuran membayar jumlah pokok yang sama, baki pokok anda pada bulan keempat tinggal RM250, tetapi anda masih membayar faedah RM15. Itu bersamaan 6% sebulan atas baki yang tinggal.
Kadar faedah efektif (EIR) mengira faedah berdasarkan baki pinjaman yang tinggal. Berdasarkan kiraan RinggitPlus, EIR pinjaman ini ialah 2.37% sebulan, atau kira-kira 28.5% setahun. EIR ini bukan caj tambahan. Ia hanya cara lain mengira kos pinjaman yang sama, dengan mengambil kira baki yang semakin berkurang.
Kiraan ini belum termasuk yuran, jadi EIR sebenar anda lebih tinggi jika ada yuran. Gunakan EIR untuk membandingkan pinjaman ini dengan pilihan lain di halaman perbandingan pinjaman peribadi RinggitPlus.
Caj Lewat Bayar Skyro Belum Didedahkan
Siaran media Skyro tidak menyatakan caj lewat bayar. Semak kadar faedah lewat bayar dalam perjanjian sebelum anda menandatanganinya. Tanya juga Skyro sama ada rekod bayaran anda dilaporkan kepada agensi pelaporan kredit seperti CTOS. Jika pemberi pinjam mengganggu atau mengugut anda kerana bayaran lewat, buat aduan kepada KPKT.
Guna Tabung Kecemasan Dahulu Sebelum Meminjam
Jika anda ada tabung kecemasan, gunakan tabung itu dahulu. Untuk bil atau kos pembaikan, minta pembekal membenarkan anda membayar secara ansuran atau memberi tempoh yang lebih panjang. Anda juga boleh bertanya kepada majikan sama ada mereka menawarkan pendahuluan gaji tanpa faedah.
Jika anda sudah sukar membayar hutang sedia ada, berbincang dahulu dengan pemberi pinjaman anda tentang penstrukturan semula bayaran. Jika cara itu tidak berhasil, hubungi Agensi Kaunseling dan Pengurusan Kredit (AKPK). Menurut Kementerian Kewangan, AKPK memberi khidmat nasihat kewangan secara percuma dan membantu peminjam menyusun semula hutang melalui Program Pengurusan Kredit.
Pastikan Bajet Anda Mampu Menampung Ansuran
Sebelum memohon, pastikan bajet bulanan anda mampu menampung ansuran selama empat bulan, termasuk yuran yang belum didedahkan oleh Skyro. Jika tidak mampu, cuba pilihan dalam seksyen sebelum ini dahulu. Jika perjanjian tidak menyebut caj lewat bayar atau penalti bayaran awal, tanya Skyro sebelum anda menandatanganinya.
Artikel ini disediakan untuk tujuan maklumat sahaja dan bukan nasihat kewangan. RinggitPlus tidak menggalakkan anda meminjam untuk perbelanjaan yang tidak perlu. Maklumat ini tepat setakat 13 November 2026.
Mahukan lebih banyak perkongsian dan tip kewangan? Ikuti saluran WhatsApp rasmi kami.

Seorang yang gemar menulis dan berkongsi idea. Minat terhadap perjalanan dan pengalaman baharu, serta menghargai keindahan dunia dari pelbagai perspektif. Sentiasa mencari inspirasi dalam perkara-perkara kecil di sekeliling.